Cuando una empresa busca oportunidades para aumentar sus ingresos, normalmente mira hacia adentro: revisa su facturación, analiza la cartera, estudia el comportamiento de sus clientes, evalúa precios o busca eficiencias en su operación.
Pero en organizaciones cuya actividad depende del territorio, una parte del ingreso potencial puede encontrarse en un lugar completamente distinto: afuera de sus sistemas.
La distancia entre el cambio territorial y su consecuencia económica
Una nueva construcción aparece. Un inmueble cambia de uso. Un predio incorpora nuevas unidades. Una zona residencial se expande o comienza a concentrar una actividad económica diferente.
Para que cualquiera de esas transformaciones produzca una consecuencia económica debe ser detectada, incorporada a la información de la organización e interpretada correctamente. Entre el momento en que cambia el territorio y aquel en que ese cambio llega a los procesos comerciales puede existir una distancia considerable.
Podríamos llamar latencia económica al tiempo que transcurre entre un cambio en la realidad y su reconocimiento dentro de los procesos que permiten convertirlo en una consecuencia económica para la organización.
Cuando el ingreso existe antes que la información
Pensemos en una empresa de servicios públicos.
Sus sistemas pueden indicar con precisión cuántos usuarios tiene, cuánto factura, cuánto recauda y cómo se comporta su cartera. Mientras tanto, puede haber nuevas unidades residenciales que todavía no figuran en la base comercial, inmuebles cuyo uso cambió sin que su clasificación haya sido actualizada o zonas cuyo crecimiento aún no ha sido incorporado a los procesos habituales de gestión.
En esos casos existe una diferencia entre la realidad física sobre la que se presta el servicio y la realidad comercial que la empresa reconoce.
La secuencia que conecta ambas es relativamente sencilla:
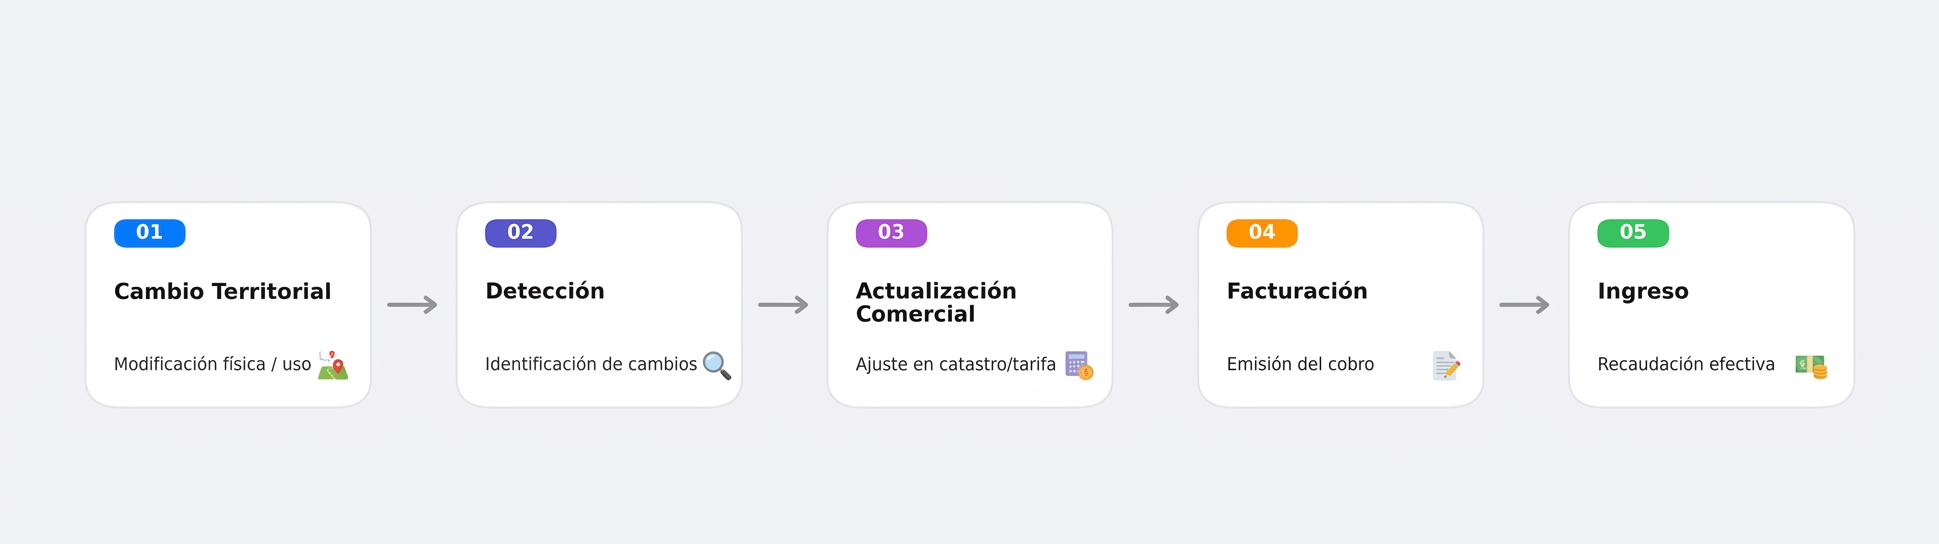
La latencia aparece cuando el recorrido entre esos puntos tarda más que la transformación que está ocurriendo afuera.
Esto no significa que cada cambio territorial represente automáticamente un ingreso. Significa que algunas oportunidades económicas pueden permanecer fuera de los indicadores financieros porque el hecho que podría originarlas todavía no ha sido identificado correctamente.
¿Cuánto puede representar esa distancia?
En proyectos desarrollados por REALIDAD 5.0 con empresas de servicios públicos en Colombia, contrastar información comercial con lo que ocurre en el territorio ha permitido identificar oportunidades con un potencial superior al 20 % de la facturación.
La cifra no constituye un promedio sectorial ni significa que cualquier empresa pueda incrementar su facturación en esa proporción. Corresponde a resultados observados en proyectos específicos y depende de las condiciones particulares de cada organización y de las diferencias existentes entre la realidad del territorio y la información utilizada para su gestión comercial.
Su importancia está en demostrar que la relación entre territorio e ingresos puede ser económicamente significativa. En determinadas operaciones, crecer no empieza necesariamente por vender más, subir precios o mejorar la cobranza. Puede empezar por identificar mejor aquello que ya está ocurriendo dentro del territorio atendido.
Un fenómeno que va más allá de los servicios públicos
El mismo principio aparece en otros contextos.
En gestión tributaria, por ejemplo, el Banco Mundial ha documentado cómo mapas prediales incompletos o desactualizados pueden dificultar la identificación de propiedades gravables y cómo las imágenes satelitales pueden ayudar a detectar crecimiento urbano todavía no representado adecuadamente en los registros utilizados para la administración tributaria.
En este caso cambia el mecanismo de generación de ingresos, pero permanece una cuestión común: la velocidad con la que una organización consigue incorporar las transformaciones de la realidad a sus procesos económicos.
Esa variable merece atención porque las organizaciones suelen medir cuánto tardan en cobrar una factura, recuperar cartera o completar una transacción, pero existe un intervalo anterior que puede ser igualmente importante.
¿Cuánto tiempo transcurre desde que aparece una realidad con potencial económico hasta que la organización consigue identificarla y actuar sobre ella?
Pensar en términos de latencia económica permite incorporar esa pregunta a la gestión. No se trata simplemente de actualizar bases de datos con mayor frecuencia, sino de desarrollar mejores capacidades para detectar cambios relevantes, relacionarlos con la información disponible y determinar cuáles tienen consecuencias para el negocio.
Los estados financieros seguirán mostrando aquello que ya consiguió convertirse en una transacción. Pero algunas oportunidades pueden existir mucho antes de llegar hasta allí.
Para ciertas organizaciones, la próxima oportunidad de ingreso podría no estar escondida en una hoja de cálculo.
Podría estar ocurriendo, literalmente, afuera.
Profundice → ¿Qué es la Inteligencia de la Realidad?
Fuentes y referencias
World Bank. Using Satellite Imagery to Revolutionize the Creation of Tax Maps. World Bank Blogs.